5대 시중은행의 가계대출이 한 달 만에 다시 늘었다. 주택담보대출과 신용대출이 함께 증가하면서 지난달 가계대출 잔액은 전월보다 2조7000억원 넘게 불어났다.
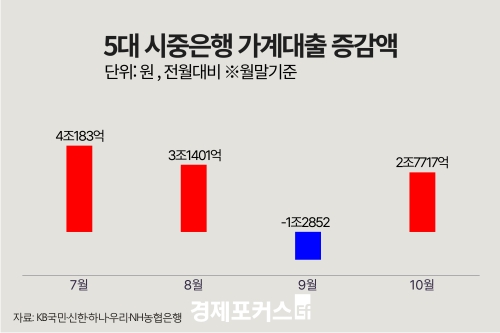
2일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 지난달 말 가계대출 잔액은 783조6057억원으로 전월보다 2조7717억원 증가했다. 지난 4월부터 5개월 연속 증가하다 9월 1조2852억원 감소했지만, 한 달 만에 다시 증가세로 돌아섰다.
주택담보대출 잔액은 623조988억원으로 전월보다 1조7005억원 늘었다. 9월 증가액인 1252억원과 비교하면 증가 폭이 크게 확대됐다. 가을 이사철과 주택 구입 수요, 신규 입주 단지의 집단대출 등이 영향을 미친 것으로 보인다. 지난달 집단대출 잔액은 150조1397억원으로 전월보다 3876억원 증가했다.
신용대출 잔액도 108조8990억원으로 전월보다 6687억원 늘었다. 8월 1815억원, 9월 1조3415억원 줄었던 신용대출이 석 달 만에 증가세로 전환했다. 주택 구입 자금과 주가 하락을 저가 매수 기회로 삼으려는 투자 수요가 반영된 것으로 풀이된다.
은행권의 대출 취급 움직임에도 변화가 나타났다. 연말이 가까워지면 대출 한도 관리가 강화되는 것이 일반적이지만, 일부 은행은 대출 문턱을 낮추고 있다. 하나은행은 이날부터 아파트론2와 주택담보대출·주거용 오피스텔 갈아타기 등 비대면 주담대 일부 상품의 신규 취급을 재개했다. 농협은행은 실수요자 지원을 위해 주담대 금리를 지역에 따라 0.1~0.2%포인트 인하했다.
대출 취급이 다시 늘면 연말 대출 한도가 빠르게 소진될 수 있다. 은행별 한도가 소진될 경우 연말 대출절벽이 재현될 가능성도 있다.
생활비 마련을 위해 신용대출을 이용하는 취약계층도 늘고 있다. 이날 국가데이터처 국가통계포털(KOSIS)에 따르면 지난해 자산 하위 20%인 1분위 가구 가운데 신용대출 용도로 생활비 마련을 꼽은 비중은 45.3%로 집계됐다. 관련 통계가 작성된 2017년 이후 가장 높은 수준이다.
자산 2분위와 3분위에서도 생활비 마련 목적의 신용대출 비중이 각각 32.5%, 27.3%로 가장 컸다. 소득 하위 20%인 1분위 가구 역시 생활비 마련을 위한 신용대출 비중이 38.2%로 역대 최고치를 기록했다. 상환 능력이 상대적으로 낮은 취약차주는 높은 금리 부담까지 겹치면서 어려움이 커질 수 있다.
2일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 지난달 말 가계대출 잔액은 783조6057억원으로 전월보다 2조7717억원 증가했다. 지난 4월부터 5개월 연속 증가하다 9월 1조2852억원 감소했지만, 한 달 만에 다시 증가세로 돌아섰다.
주택담보대출 잔액은 623조988억원으로 전월보다 1조7005억원 늘었다. 9월 증가액인 1252억원과 비교하면 증가 폭이 크게 확대됐다. 가을 이사철과 주택 구입 수요, 신규 입주 단지의 집단대출 등이 영향을 미친 것으로 보인다. 지난달 집단대출 잔액은 150조1397억원으로 전월보다 3876억원 증가했다.
신용대출 잔액도 108조8990억원으로 전월보다 6687억원 늘었다. 8월 1815억원, 9월 1조3415억원 줄었던 신용대출이 석 달 만에 증가세로 전환했다. 주택 구입 자금과 주가 하락을 저가 매수 기회로 삼으려는 투자 수요가 반영된 것으로 풀이된다.
|
은행권의 대출 취급 움직임에도 변화가 나타났다. 연말이 가까워지면 대출 한도 관리가 강화되는 것이 일반적이지만, 일부 은행은 대출 문턱을 낮추고 있다. 하나은행은 이날부터 아파트론2와 주택담보대출·주거용 오피스텔 갈아타기 등 비대면 주담대 일부 상품의 신규 취급을 재개했다. 농협은행은 실수요자 지원을 위해 주담대 금리를 지역에 따라 0.1~0.2%포인트 인하했다.
대출 취급이 다시 늘면 연말 대출 한도가 빠르게 소진될 수 있다. 은행별 한도가 소진될 경우 연말 대출절벽이 재현될 가능성도 있다.
생활비 마련을 위해 신용대출을 이용하는 취약계층도 늘고 있다. 이날 국가데이터처 국가통계포털(KOSIS)에 따르면 지난해 자산 하위 20%인 1분위 가구 가운데 신용대출 용도로 생활비 마련을 꼽은 비중은 45.3%로 집계됐다. 관련 통계가 작성된 2017년 이후 가장 높은 수준이다.
자산 2분위와 3분위에서도 생활비 마련 목적의 신용대출 비중이 각각 32.5%, 27.3%로 가장 컸다. 소득 하위 20%인 1분위 가구 역시 생활비 마련을 위한 신용대출 비중이 38.2%로 역대 최고치를 기록했다. 상환 능력이 상대적으로 낮은 취약차주는 높은 금리 부담까지 겹치면서 어려움이 커질 수 있다.
정영훈 기자 banquest@hanmail.net
ⓒ 경제포커스, 무단전재 및 재배포 금지
ⓒ 경제포커스, 무단전재 및 재배포 금지