올해 3분기 가계신용 증가폭이 지난해 1분기 이후 가장 작았다. 정부의 가계대출 관리와 주택 거래 감소로 주택담보대출 증가세가 둔화했고, 증시 조정 영향으로 신용대출 등 기타대출은 감소했다. 반면 가전제품과 스마트폰 구매에 따른 신용카드 할부 이용이 늘면서 판매신용은 큰 폭으로 증가했다.
18일 한국은행이 발표한 ‘2026년 3분기 가계신용(잠정)’에 따르면 9월 말 가계신용 잔액은 2030조5000억원으로 전 분기보다 9조8000억원 늘었다. 증가액은 지난해 1분기 2조7000억원 이후 가장 작았다. 가계신용은 지난해 3분기 1965조3000억원에서 올해 2분기 2000조원을 넘어선 데 이어 3분기에도 증가세를 이어갔다.
다만 증가 속도는 크게 낮아졌다. 2분기 가계신용 증가액은 26조4000억원이었지만 3분기에는 9조8000억원으로 줄었다. 전 분기 대비 증가율도 2분기 1.3%에서 3분기 0.5%로 하락했다. 전년 동기와 비교하면 65조2000억원(3.3%) 증가했다.
가계신용은 금융기관에서 빌린 가계대출에 신용카드로 물품을 구매한 뒤 아직 결제하지 않은 금액 등 판매신용을 합한 지표다.
18일 한국은행이 발표한 ‘2026년 3분기 가계신용(잠정)’에 따르면 9월 말 가계신용 잔액은 2030조5000억원으로 전 분기보다 9조8000억원 늘었다. 증가액은 지난해 1분기 2조7000억원 이후 가장 작았다. 가계신용은 지난해 3분기 1965조3000억원에서 올해 2분기 2000조원을 넘어선 데 이어 3분기에도 증가세를 이어갔다.
다만 증가 속도는 크게 낮아졌다. 2분기 가계신용 증가액은 26조4000억원이었지만 3분기에는 9조8000억원으로 줄었다. 전 분기 대비 증가율도 2분기 1.3%에서 3분기 0.5%로 하락했다. 전년 동기와 비교하면 65조2000억원(3.3%) 증가했다.
가계신용은 금융기관에서 빌린 가계대출에 신용카드로 물품을 구매한 뒤 아직 결제하지 않은 금액 등 판매신용을 합한 지표다.
|
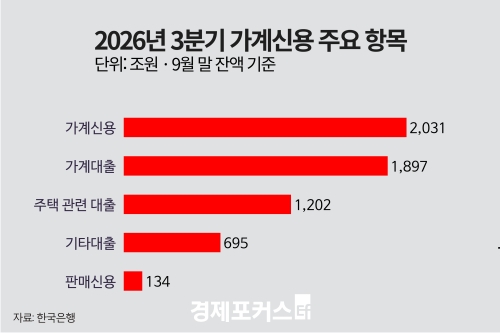
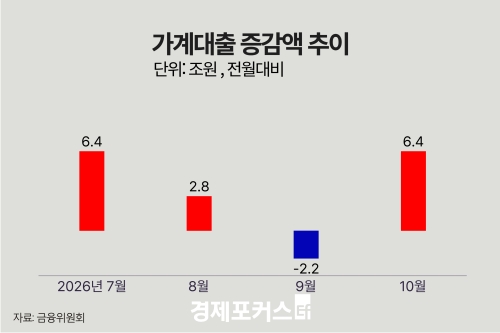
가계신용 증가세 둔화는 가계대출 영향이 컸다. 3분기 말 가계대출 잔액은 1896조8000억원으로 전 분기보다 4조7000억원 늘었다. 지난해 1분기 3조8000억원 이후 가장 작은 증가폭이다. 2분기 증가액 25조3000억원과 비교하면 증가 규모가 20조6000억원 줄었다.
주택담보대출을 포함한 주택 관련 대출은 9조6000억원 늘어난 1202조3000억원으로 집계됐다. 잔액이 처음 1200조원을 넘어섰지만, 증가액은 2분기 12조2000억원보다 축소됐다. 주택 매매와 아파트 분양 물량 감소가 영향을 미쳤다.
신용대출 등을 포함한 기타대출은 4조9000억원 줄어든 694조5000억원을 기록했다. 2분기 13조1000억원 증가에서 감소로 돌아섰다. 증시 조정으로 은행 신용대출과 증권사 신용공여가 줄어든 영향이다.
은행권 대출 증가세 지속…판매신용은 역대 두 번째 증가폭
금융기관별로는 은행권과 비은행권의 흐름이 엇갈렸다. 예금은행의 가계대출 잔액은 1031조원으로 전 분기보다 8조1000억원 증가했다. 증가액은 2분기 13조3000억원보다 줄었다. 은행권 주택 관련 대출은 9조원 늘었지만 기타대출은 9000억원 감소했다.
비은행예금취급기관의 가계대출 잔액은 327조6000억원으로 전 분기보다 1조원 줄었다. 2분기 3조1000억원 증가에서 감소로 전환했다. 주택 관련 대출 증가폭은 3조6000억원에서 8000억원으로 축소됐고, 기타대출 감소폭은 5000억원에서 1조8000억원으로 확대됐다.
보험회사와 여신전문회사, 증권회사 등을 포함한 기타금융기관의 가계대출도 2조4000억원 감소했다. 2분기에는 8조9000억원 증가했지만 3분기에는 주택 관련 대출과 기타대출이 모두 줄었다.
가계대출과 달리 판매신용은 큰 폭으로 늘었다. 3분기 말 판매신용 잔액은 133조7000억원으로 전 분기보다 5조원 증가했다. 2021년 4분기 5조2000억원 이후 가장 큰 증가폭이다. 2분기 증가액 1조1000억원과 비교하면 약 4.5배 수준이다.
판매신용 증가분은 대부분 카드회사와 할부금융회사 등 여신전문회사에서 발생했다. 여신전문회사의 판매신용 잔액은 132조3000억원으로 전 분기보다 5조원 늘었다. 한국은행은 가전업체의 구매액 환급 행사와 장기 무이자 할부 혜택, 스마트폰 판매 증가 등이 신용카드 이용액 증가로 이어진 것으로 봤다.
10월 5대 은행 가계대출 반등…가계부채 비율 80% 하회 주목
3분기 가계대출 증가세가 둔화했지만 4분기 들어 주요 시중은행의 가계대출은 다시 증가세로 돌아섰다. KB국민·신한·하나·우리·NH농협 등 5대 은행의 10월 말 가계대출 잔액은 783조6057억원으로 전월보다 2조7717억원 늘었다. 9월에는 1조2852억원 감소했지만 한 달 만에 증가로 전환했다.
주택담보대출은 1조7005억원 늘어 7개월 연속 증가했고, 개인신용대출도 6687억원 증가해 석 달 만에 증가세로 돌아섰다. 금융당국은 수도권 주택 거래 감소에도 기존에 승인된 집단대출 실행이 늘면서 10월 주택담보대출 증가세가 이어졌다고 설명했다. 집단대출 증가액은 9월 1조7000억원에서 10월 2조4000억원으로 확대됐다.
한편 3분기 명목 국내총생산(GDP) 대비 가계부채 비율은 80% 아래로 내려갈 가능성이 제기된다. 해당 비율은 올해 1분기 말 85.3%에서 2분기 말 81.1%로 낮아졌다. 금융위원회는 지난 4월 가계부채 관리방안에서 2030년까지 이 비율을 80% 수준으로 낮춰 안정시키겠다는 목표를 제시했다.
다만 가계부채 비율 하락이 가계 빚 자체의 감소를 의미하는 것은 아니다. 가계부채가 늘더라도 명목 GDP가 더 빠르게 증가하면 비율은 낮아질 수 있다. 한국은행은 앞서 반도체 호황에 따른 명목 GDP 증가가 비율 하락에 영향을 줬다고 설명했다. 3분기 비율은 다음 달 9일 명목 GDP 잠정치와 내년 1월 초 자금순환 잠정치가 발표된 뒤 확인할 수 있다.
주택담보대출을 포함한 주택 관련 대출은 9조6000억원 늘어난 1202조3000억원으로 집계됐다. 잔액이 처음 1200조원을 넘어섰지만, 증가액은 2분기 12조2000억원보다 축소됐다. 주택 매매와 아파트 분양 물량 감소가 영향을 미쳤다.
신용대출 등을 포함한 기타대출은 4조9000억원 줄어든 694조5000억원을 기록했다. 2분기 13조1000억원 증가에서 감소로 돌아섰다. 증시 조정으로 은행 신용대출과 증권사 신용공여가 줄어든 영향이다.
은행권 대출 증가세 지속…판매신용은 역대 두 번째 증가폭
금융기관별로는 은행권과 비은행권의 흐름이 엇갈렸다. 예금은행의 가계대출 잔액은 1031조원으로 전 분기보다 8조1000억원 증가했다. 증가액은 2분기 13조3000억원보다 줄었다. 은행권 주택 관련 대출은 9조원 늘었지만 기타대출은 9000억원 감소했다.
비은행예금취급기관의 가계대출 잔액은 327조6000억원으로 전 분기보다 1조원 줄었다. 2분기 3조1000억원 증가에서 감소로 전환했다. 주택 관련 대출 증가폭은 3조6000억원에서 8000억원으로 축소됐고, 기타대출 감소폭은 5000억원에서 1조8000억원으로 확대됐다.
보험회사와 여신전문회사, 증권회사 등을 포함한 기타금융기관의 가계대출도 2조4000억원 감소했다. 2분기에는 8조9000억원 증가했지만 3분기에는 주택 관련 대출과 기타대출이 모두 줄었다.
가계대출과 달리 판매신용은 큰 폭으로 늘었다. 3분기 말 판매신용 잔액은 133조7000억원으로 전 분기보다 5조원 증가했다. 2021년 4분기 5조2000억원 이후 가장 큰 증가폭이다. 2분기 증가액 1조1000억원과 비교하면 약 4.5배 수준이다.
판매신용 증가분은 대부분 카드회사와 할부금융회사 등 여신전문회사에서 발생했다. 여신전문회사의 판매신용 잔액은 132조3000억원으로 전 분기보다 5조원 늘었다. 한국은행은 가전업체의 구매액 환급 행사와 장기 무이자 할부 혜택, 스마트폰 판매 증가 등이 신용카드 이용액 증가로 이어진 것으로 봤다.
10월 5대 은행 가계대출 반등…가계부채 비율 80% 하회 주목
3분기 가계대출 증가세가 둔화했지만 4분기 들어 주요 시중은행의 가계대출은 다시 증가세로 돌아섰다. KB국민·신한·하나·우리·NH농협 등 5대 은행의 10월 말 가계대출 잔액은 783조6057억원으로 전월보다 2조7717억원 늘었다. 9월에는 1조2852억원 감소했지만 한 달 만에 증가로 전환했다.
주택담보대출은 1조7005억원 늘어 7개월 연속 증가했고, 개인신용대출도 6687억원 증가해 석 달 만에 증가세로 돌아섰다. 금융당국은 수도권 주택 거래 감소에도 기존에 승인된 집단대출 실행이 늘면서 10월 주택담보대출 증가세가 이어졌다고 설명했다. 집단대출 증가액은 9월 1조7000억원에서 10월 2조4000억원으로 확대됐다.
한편 3분기 명목 국내총생산(GDP) 대비 가계부채 비율은 80% 아래로 내려갈 가능성이 제기된다. 해당 비율은 올해 1분기 말 85.3%에서 2분기 말 81.1%로 낮아졌다. 금융위원회는 지난 4월 가계부채 관리방안에서 2030년까지 이 비율을 80% 수준으로 낮춰 안정시키겠다는 목표를 제시했다.
다만 가계부채 비율 하락이 가계 빚 자체의 감소를 의미하는 것은 아니다. 가계부채가 늘더라도 명목 GDP가 더 빠르게 증가하면 비율은 낮아질 수 있다. 한국은행은 앞서 반도체 호황에 따른 명목 GDP 증가가 비율 하락에 영향을 줬다고 설명했다. 3분기 비율은 다음 달 9일 명목 GDP 잠정치와 내년 1월 초 자금순환 잠정치가 발표된 뒤 확인할 수 있다.
정영훈 기자 banquest@hanmail.net
ⓒ 경제포커스, 무단전재 및 재배포 금지
ⓒ 경제포커스, 무단전재 및 재배포 금지