반도체와 화장품 등 주력 수출 품목의 호조에 힘입어 제조업 체감경기가 두 분기 연속 개선됐다. 수출기업과 내수기업의 경기전망지수도 5분기 만에 동반 상승했지만, 제조기업 10곳 중 6곳은 올해 영업이익 목표를 달성하기 어려울 것으로 전망했다.
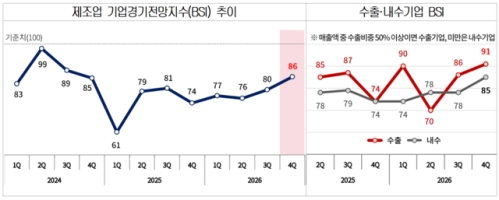
대한상공회의소가 전국 2413개 제조기업을 대상으로 조사해 27일 발표한 ‘2026년 4분기 제조업 기업경기전망지수(BSI)’에 따르면 4분기 종합 BSI는 전분기보다 6포인트(p) 오른 86으로 집계됐다. BSI는 100을 넘으면 경기 전망을 긍정적으로 보는 기업이 더 많고, 100 미만이면 부정적으로 보는 기업이 더 많다는 의미다.
수출기업 BSI는 반도체·화장품 등 주력 품목의 수출 호조에 힘입어 전분기보다 5p 오른 91을 기록했다. 내수기업 BSI도 환율 안정에 따른 수입 원자재 가격 부담 완화 영향으로 7p 상승한 85를 나타냈다.
수출기업과 내수기업의 경기전망지수가 함께 상승한 것은 2025년 3분기 이후 5분기 만이다. 기준치 100을 웃돈 업종은 전분기 반도체 1개에서 4분기에는 반도체(139), 화장품(120), 의료·정밀(108), 조선(103), 제약·바이오(102) 등 5개로 늘었다.
특히 반도체 BSI는 전분기보다 26p 급등한 139로 별도 집계를 시작한 2024년 2분기 이후 역대 최고치를 기록했다. 4분기 연속 기준치 100을 웃돌았다.
화장품(120)과 의료·정밀(108)은 전분기보다 각각 20p와 28p 상승했다. 조선은 고부가가치 선종 중심으로 수주가 늘었고, 제약·바이오는 바이오시밀러 제품 등의 수출 증가가 긍정적인 전망으로 이어졌다.
비금속광물은 88로 전분기보다 27p 상승했다. 환율 안정에 따른 수입 원자재 가격 안정과 가을 성수기 진입이 영향을 미쳤다. 반면 전자·통신은 메모리·동박적층판(CCL)·구리 등 원부자재 가격과 물류비 상승 부담으로 13p 하락한 80을 기록했다. 철강은 74로 부진했다.
체감경기 개선에도 기업들의 수익성 전망은 여전히 부정적이었다. 올해 영업이익이 연초 목표치에 미치지 못할 것으로 예상한 기업은 60.4%였다. 목표 수준을 달성할 것으로 본 기업은 31.7%였으며, 목표를 초과 달성할 것으로 예상한 기업은 7.9%에 그쳤다.
영업이익 목표 달성의 가장 큰 애로사항으로는 원자재·에너지 등 생산비용 상승이 43.2%로 가장 많았다. 이어 판매·수주 여건 악화(24.9%), 인건비 증가 및 인력 확보 애로(11.7%), 환율 변동성(6.8%), 통상환경 악화(4.1%), 규제·인허가 등 제도(1.3%) 순이었다.
강민재 대한상의 경제정책팀장은 “일부 주력 업종의 호조와 수출·내수기업의 경기심리 개선으로 제조업 경기전망지수가 두 분기 연속 상승했으나, 기업 10곳 중 6곳은 영업이익 목표 미달을 예상하고 있다”며 “원자재·에너지 등 생산비용 상승이 기업들의 가장 큰 애로로 나타난 만큼, 원자재 수급 안정과 에너지 비용 부담 완화 등 기업 경영여건 개선을 위한 정책적 뒷받침이 필요하다”고 밝혔다.
대한상공회의소가 전국 2413개 제조기업을 대상으로 조사해 27일 발표한 ‘2026년 4분기 제조업 기업경기전망지수(BSI)’에 따르면 4분기 종합 BSI는 전분기보다 6포인트(p) 오른 86으로 집계됐다. BSI는 100을 넘으면 경기 전망을 긍정적으로 보는 기업이 더 많고, 100 미만이면 부정적으로 보는 기업이 더 많다는 의미다.
수출기업 BSI는 반도체·화장품 등 주력 품목의 수출 호조에 힘입어 전분기보다 5p 오른 91을 기록했다. 내수기업 BSI도 환율 안정에 따른 수입 원자재 가격 부담 완화 영향으로 7p 상승한 85를 나타냈다.
수출기업과 내수기업의 경기전망지수가 함께 상승한 것은 2025년 3분기 이후 5분기 만이다. 기준치 100을 웃돈 업종은 전분기 반도체 1개에서 4분기에는 반도체(139), 화장품(120), 의료·정밀(108), 조선(103), 제약·바이오(102) 등 5개로 늘었다.
|
특히 반도체 BSI는 전분기보다 26p 급등한 139로 별도 집계를 시작한 2024년 2분기 이후 역대 최고치를 기록했다. 4분기 연속 기준치 100을 웃돌았다.
화장품(120)과 의료·정밀(108)은 전분기보다 각각 20p와 28p 상승했다. 조선은 고부가가치 선종 중심으로 수주가 늘었고, 제약·바이오는 바이오시밀러 제품 등의 수출 증가가 긍정적인 전망으로 이어졌다.
비금속광물은 88로 전분기보다 27p 상승했다. 환율 안정에 따른 수입 원자재 가격 안정과 가을 성수기 진입이 영향을 미쳤다. 반면 전자·통신은 메모리·동박적층판(CCL)·구리 등 원부자재 가격과 물류비 상승 부담으로 13p 하락한 80을 기록했다. 철강은 74로 부진했다.
체감경기 개선에도 기업들의 수익성 전망은 여전히 부정적이었다. 올해 영업이익이 연초 목표치에 미치지 못할 것으로 예상한 기업은 60.4%였다. 목표 수준을 달성할 것으로 본 기업은 31.7%였으며, 목표를 초과 달성할 것으로 예상한 기업은 7.9%에 그쳤다.
영업이익 목표 달성의 가장 큰 애로사항으로는 원자재·에너지 등 생산비용 상승이 43.2%로 가장 많았다. 이어 판매·수주 여건 악화(24.9%), 인건비 증가 및 인력 확보 애로(11.7%), 환율 변동성(6.8%), 통상환경 악화(4.1%), 규제·인허가 등 제도(1.3%) 순이었다.
강민재 대한상의 경제정책팀장은 “일부 주력 업종의 호조와 수출·내수기업의 경기심리 개선으로 제조업 경기전망지수가 두 분기 연속 상승했으나, 기업 10곳 중 6곳은 영업이익 목표 미달을 예상하고 있다”며 “원자재·에너지 등 생산비용 상승이 기업들의 가장 큰 애로로 나타난 만큼, 원자재 수급 안정과 에너지 비용 부담 완화 등 기업 경영여건 개선을 위한 정책적 뒷받침이 필요하다”고 밝혔다.
정영훈 기자 banquest@hanmail.net
ⓒ 경제포커스, 무단전재 및 재배포 금지
ⓒ 경제포커스, 무단전재 및 재배포 금지