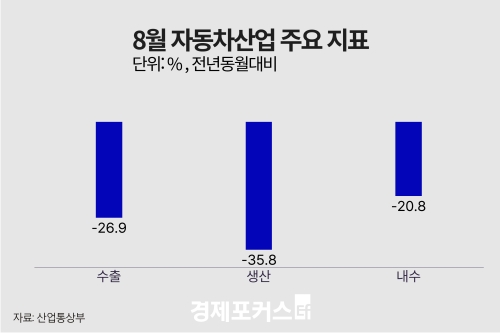
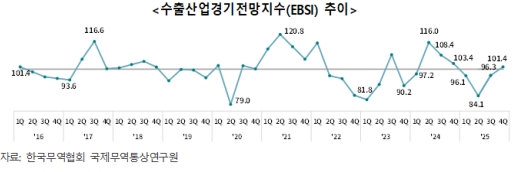
올해 4분기 국내 수출기업들의 체감경기가 1년 만에 기준선을 웃돌며 회복세를 나타낼 것으로 전망됐다. 반도체, 무선통신기기·부품, 선박 등 주력 산업이 수출 개선을 주도할 것으로 기대되지만, 자동차 산업은 미국발 고율 관세 여파로 부진이 불가피할 것으로 분석된다.
한국무역협회 국제무역통상연구원은 25일 발표한 ‘2025년 4분기 수출산업경기전망조사(EBSI)’에서 4분기 EBSI가 101.4를 기록했다고 밝혔다. 이는 지난해 4분기 이후 처음으로 기준선(100)을 상회한 수치로, 수출 경기에 대한 회복 기대감을 반영한 것이다. 올해 들어서는 1분기 96.1, 2분기 84.1, 3분기 96.3으로 기준선을 밑돌았다.
품목별로는 반도체(145.8)가 가장 높았다. 메모리 단가 회복과 인공지능(AI) 반도체 수요 확대로 2분기 연속 최고 전망을 기록했다. 무선통신기기·부품(119.2)과 선박(110.3)도 개선세를 보였다. 선박은 신조 발주 감소에도 불구하고 미국 MASGA 프로젝트와 LNG 기자재 진출 기대감이 반영된 것으로 풀이된다. 반면 자동차·부품(69.3)은 미국 관세 협상 지연으로 여전히 25%의 고율 관세가 적용돼 수출 위축이 불가피한 상황이다. 플라스틱·고무·가죽제품(62.4)도 중국과의 경쟁 심화로 부진이 예상됐다.
|
항목별로는 수출단가(111.5), 수출상담·계약(111.1), 설비가동률(104.3) 등 5개 항목이 기준선을 웃돌았다. 그러나 수입규제 및 통상마찰(83.7), 제조원가(86.8) 등은 여전히 부정적 요인으로 꼽혔다. 특히 제조원가는 전 분기(95.8) 대비 가장 큰 폭으로 하락해 기업들의 원가 부담을 키운 것으로 나타났다.
기업들이 꼽은 주요 수출 애로 요인은 ‘원재료 가격 상승’(15.7%)이었으며, 이어 수출 대상국 경기 부진(14.2%), 바이어 가격 인하 요구(12.8%), 수입규제(12.5%) 순으로 조사됐다. 실제로 블룸버그 원자재 지수(BCOM)는 지난해 4분기 98.8에서 올해 3분기 104.8로 뛰어올라 부담을 가중시켰다.
글로벌 교역 환경도 악화일로다. 지난 2분기 세계 교역량은 3개월 연속(-0.9%, -0.4%, -0.3%) 감소했으며, 트럼프 2기 행정부 출범 이후 본격화된 관세 정책 여파로 무역 위축이 현실화되고 있다.
이호준 중견련 상근부회장은 "4분기 경기 전망이 다소 상승했지만 지난해 연말부터 이어진 정국 혼돈과 미국 상호·품목 관세 영향으로 전년 수준을 회복하지 못하는 상황이 계속되고 있다"며 "현장 불안을 해소할 전향적인 정책 지원과 경영 애로를 완화할 수 있는 법·제도 환경 조성에 총력을 결집해야 한다"고 말했다.
정영훈 기자 banquest@hanmail.net
ⓒ 경제포커스, 무단전재 및 재배포 금지
ⓒ 경제포커스, 무단전재 및 재배포 금지