지난해 부동산 가격이 크게 오르면서 국내 가구의 자산 불평등이 통계 작성 이후 가장 심화된 것으로 나타났다. 순자산 상위 20%의 평균 자산은 하위 20%보다 약 45배 많은 것으로 조사됐다.
한국은행·국가데이터처·금융감독원이 4일 발표한 ‘2025년 가계금융복지조사’에 따르면 올해 3월 말 기준 국내 가구당 평균 순자산은 4억7144만원으로 전년보다 5.0% 증가했다. 순자산은 자산에서 부채를 뺀 규모이다.
가구당 평균 자산은 지난해 5억4022만원에서 올해 5억6678만원으로 4.9%(2655만원) 늘었다. 실물자산은 4억2988만원으로 5.8%, 금융자산은 1억3690만원으로 2.3% 각각 증가했다. 전체 자산 중 실물자산 비중은 75.8%, 금융자산은 24.2%였으며, 실물자산 비중은 1년 전보다 0.6%포인트(p) 상승했다. 특히 실물자산 가운데 거주 주택 이외 부동산이 7.5% 늘었다.
연령대별 평균 자산은 50대가 6억6205만원으로 가장 많았고 40대(6억2714만원), 60세 이상(6억0095만원), 39세 이하(3억1498만원) 순이었다. 가구주 연령이 높을수록 실물자산 비중도 높은 경향을 보였다.
종사상 지위별로는 자영업자 가구 자산이 7억0195만원으로 가장 많았고, 상용근로자(6억1918만원), 무직·기타(4억7958만원), 임시·일용근로자(2억7184만원)가 뒤를 이었다.
지역별 가구당 자산은 서울이 8억3649만원으로 가장 많았으며 세종(7억5211만원), 경기(6억8716만원) 등이 평균 이상이었다. 지난해에는 세종이 서울을 앞섰으나 올해 다시 서울이 1위를 회복했다. 전남은 3억6754만원으로 가장 낮았다.
|
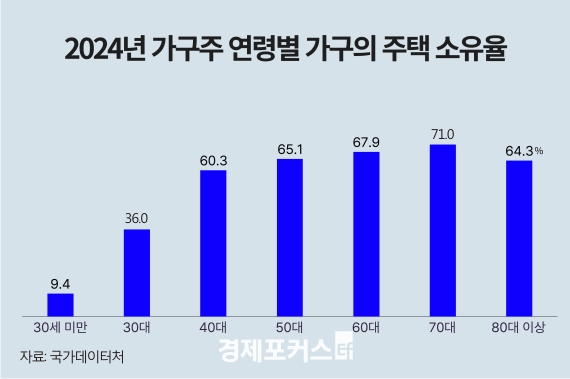
소득 격차는 더 벌어졌다. 소득 5분위(상위 20%) 평균 자산은 13억3651만원으로 1분위(하위 20%) 1억5913만원의 8.4배였으며, 지난해 7.3배보다 확대됐다. 순자산 기준 5분위 평균 자산은 17억4590만원으로 1분위(3890만원)의 44.9배에 달해 역시 전년(42.1배)보다 격차가 커졌다. 순자산 지니계수는 0.625로 0.014p 상승해 2012년 통계 작성 이래 최고치를 기록했다.
가구주의 여유자금 운용으로는 ‘저축·금융자산 투자’가 56.3%로 가장 많았고, ‘부동산 구입’(20.4%), ‘부채 상환’(19.6%) 순이었다. 금융자산 투자 방식은 예금이 87.3%로 절대적 비중을 차지했으며 주식(9.6%), 개인연금(1.7%) 등이 뒤를 이었다. 소득이 증가하거나 여유자금이 생기면 부동산에 투자하겠다고 응답한 비율은 46.1%로 1년 전보다 3.4%p 줄었다. 선호 투자처는 아파트가 66.8%로 가장 높았다. 1년 후 주택가격 전망은 ‘변화 없음’이 46.7%, ‘상승’ 17.5%, ‘하락’ 14.6%였다.
가구당 평균 부채는 올해 3월 말 9534만원으로 전년 대비 4.4%(406만원) 증가했다. 이 중 금융부채는 6795만원으로 2.4%, 임대보증금은 2739만원으로 10.0% 증가했으며 임대보증금 증가율은 역대 최고 수준을 기록했다. 금융부채 가운데 담보대출은 5565만원으로 5.5% 증가했고 신용대출은 833만원으로 11.9% 감소했다.
부채 보유 가구 비율은 58.9%로 전년보다 1.8%p 줄었다. 소득 1·2분위 가구의 평균 부채는 각각 15.5%, 5.1% 감소한 반면, 3분위는 9.9%, 4분위 0.7%, 5분위 8.6% 증가했다. 입주 형태별 평균 부채는 전세 가구가 1억3108만원으로 자가 가구(1억1147만원)보다 많았다.
연령대별로는 40대 가구 평균 부채가 1억4325만원으로 가장 많았고 50대(1억1044만원), 39세 이하(9548만원), 60세 이상(6504만원) 순이었다. 전체 금융부채 구성은 담보대출 5565만원, 신용대출 833만원, 신용카드 대출 53만원, 기타 343만원 등이었다.
자산 대비 부채 비율은 16.8%로 전년보다 0.1%p 낮아졌고, 저축 대비 부채 비율도 68.2%로 0.1%p 감소했다.
정영훈 기자 banquest@hanmail.net
ⓒ 경제포커스, 무단전재 및 재배포 금지
ⓒ 경제포커스, 무단전재 및 재배포 금지