국내 건설경기가 수주 감소와 고용 부진, 공사비 상승 등으로 침체에서 벗어나지 못하고 있다. 공공수주가 증가했지만 민간 부문의 부진이 이어졌고, 건설기업의 경기 회복 기대도 여전히 낮은 수준에 머물렀다.
한국건설산업연구원이 14일 발표한 '월간 건설시장동향(2026년 10월호)'에 따르면 8월 건설수주는 15조7000억원으로 전년 동월 대비 8.1% 감소했다. 전월보다도 10.3% 줄어 3개월 연속 감소세를 기록했다. 다만 최근 3년간 8월 평균보다는 2조6000억원 많았다.
공공수주는 제2경춘국도 등 대규모 도로공사 수주에 힘입어 4조7000억원으로 전년 동월 대비 5.9% 증가했다. 반면 민간수주는 대형 정비사업 수주에도 13.0% 감소한 11조원에 그쳤다. 토목과 비주택 건축 수주가 각각 21.2%, 32.2% 줄어든 영향이다.
실제 시공 실적을 나타내는 건설기성은 11조6000억원으로 전년 동월 대비 7.4% 증가했다. 공공과 민간 기성이 각각 8.7%, 7.1% 늘었고 토목과 비주거용 건축도 각각 13.4%, 19.2% 증가했다. 그러나 주거용 건축기성은 2.7% 감소했다. 건설기성 규모 역시 2023년 8월 14조1000억원과 2024년 8월 13조원에 미치지 못했다.
건설업 고용도 부진이 이어졌다. 8월 건설업 취업자는 187만8000명으로 전월보다 0.7% 증가했지만, 전년 동월 대비로는 1.7% 감소했다. 28개월 연속 감소세로, 같은 기간 전체 산업 취업자가 0.6% 증가한 것과 대조적이다.
공사비 부담도 지속됐다. 8월 건설공사비지수는 138.74로 전년 동월 대비 6.0% 상승했다. 같은 기간 소비자물가 상승률 3.1%의 약 두 배 수준이다. 일반철근은 생산자물가지수와 시장가격지수가 각각 11.5%, 18.3% 올라 건설 현장의 원가 부담을 키웠다.
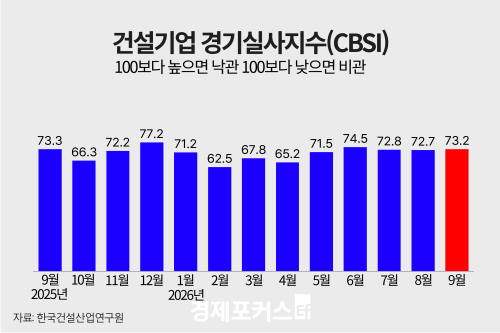
건설기업의 체감경기도 기준선을 크게 밑돌았다. 9월 건설기업 경기실사지수(CBSI)는 73.2로 전월보다 0.5포인트(p) 상승하는 데 그쳤다. CBSI가 100을 밑돌면 경기 상황을 부정적으로 보는 기업이 긍정적으로 보는 기업보다 많다는 의미다.
부문별로는 공사기성지수가 80.4로 1.6p, 공사대금수금지수가 86.3으로 8.8p 상승했다. 반면 신규수주지수는 71.9로 0.8p 하락했고, 수주잔고지수도 81.6으로 0.3p 내렸다. 자금조달지수와 자재수급지수 역시 하락했다.
기업 규모별 양극화도 나타났다. 대기업지수는 91.7로 전월보다 8.4p 상승해 연중 최고치를 기록했다. 반면 중견기업은 68.0, 중소기업은 60.0으로 각각 5.1p, 1.8p 하락했다. 대기업과 중소기업 간 격차는 31.7p에 달했다.
지역별로는 서울지수가 77.2로 4.3p 하락한 반면 지방지수는 73.1로 2.0p 상승했다. 공종별로는 토목지수와 비주택건축지수가 각각 78.3, 74.8로 상승했지만 주택지수는 69.5로 하락했다.
10월 건설경기 종합전망지수는 77.5로 9월 실적지수보다 4.3p 높았다. 그러나 여전히 기준선인 100을 밑돌아 건설경기 회복에 대한 기대는 제한적인 것으로 나타났다.
한국건설산업연구원이 14일 발표한 '월간 건설시장동향(2026년 10월호)'에 따르면 8월 건설수주는 15조7000억원으로 전년 동월 대비 8.1% 감소했다. 전월보다도 10.3% 줄어 3개월 연속 감소세를 기록했다. 다만 최근 3년간 8월 평균보다는 2조6000억원 많았다.
공공수주는 제2경춘국도 등 대규모 도로공사 수주에 힘입어 4조7000억원으로 전년 동월 대비 5.9% 증가했다. 반면 민간수주는 대형 정비사업 수주에도 13.0% 감소한 11조원에 그쳤다. 토목과 비주택 건축 수주가 각각 21.2%, 32.2% 줄어든 영향이다.
실제 시공 실적을 나타내는 건설기성은 11조6000억원으로 전년 동월 대비 7.4% 증가했다. 공공과 민간 기성이 각각 8.7%, 7.1% 늘었고 토목과 비주거용 건축도 각각 13.4%, 19.2% 증가했다. 그러나 주거용 건축기성은 2.7% 감소했다. 건설기성 규모 역시 2023년 8월 14조1000억원과 2024년 8월 13조원에 미치지 못했다.
|
건설업 고용도 부진이 이어졌다. 8월 건설업 취업자는 187만8000명으로 전월보다 0.7% 증가했지만, 전년 동월 대비로는 1.7% 감소했다. 28개월 연속 감소세로, 같은 기간 전체 산업 취업자가 0.6% 증가한 것과 대조적이다.
공사비 부담도 지속됐다. 8월 건설공사비지수는 138.74로 전년 동월 대비 6.0% 상승했다. 같은 기간 소비자물가 상승률 3.1%의 약 두 배 수준이다. 일반철근은 생산자물가지수와 시장가격지수가 각각 11.5%, 18.3% 올라 건설 현장의 원가 부담을 키웠다.
건설기업의 체감경기도 기준선을 크게 밑돌았다. 9월 건설기업 경기실사지수(CBSI)는 73.2로 전월보다 0.5포인트(p) 상승하는 데 그쳤다. CBSI가 100을 밑돌면 경기 상황을 부정적으로 보는 기업이 긍정적으로 보는 기업보다 많다는 의미다.
부문별로는 공사기성지수가 80.4로 1.6p, 공사대금수금지수가 86.3으로 8.8p 상승했다. 반면 신규수주지수는 71.9로 0.8p 하락했고, 수주잔고지수도 81.6으로 0.3p 내렸다. 자금조달지수와 자재수급지수 역시 하락했다.
기업 규모별 양극화도 나타났다. 대기업지수는 91.7로 전월보다 8.4p 상승해 연중 최고치를 기록했다. 반면 중견기업은 68.0, 중소기업은 60.0으로 각각 5.1p, 1.8p 하락했다. 대기업과 중소기업 간 격차는 31.7p에 달했다.
지역별로는 서울지수가 77.2로 4.3p 하락한 반면 지방지수는 73.1로 2.0p 상승했다. 공종별로는 토목지수와 비주택건축지수가 각각 78.3, 74.8로 상승했지만 주택지수는 69.5로 하락했다.
10월 건설경기 종합전망지수는 77.5로 9월 실적지수보다 4.3p 높았다. 그러나 여전히 기준선인 100을 밑돌아 건설경기 회복에 대한 기대는 제한적인 것으로 나타났다.
정영훈 기자 banquest@hanmail.net
ⓒ 경제포커스, 무단전재 및 재배포 금지
ⓒ 경제포커스, 무단전재 및 재배포 금지