국내 산업생산이 반도체와 자동차 생산 호조에 힘입어 큰 폭으로 증가했다. 소비와 투자도 동반 상승하며 3개월 만에 생산·소비·투자가 모두 늘었다. 다만 분기 기준 소비는 감소세를 이어갔고 경기선행지수도 하락해 회복 흐름이 지속될지는 불확실하다.
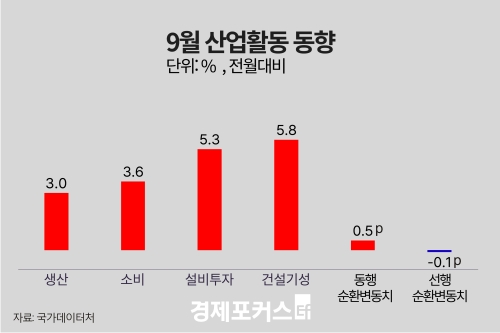
30일 국가데이터처가 발표한 '2026년 9월 산업활동동향'에 따르면 9월 전산업생산지수는 122.7로 전월보다 3.0% 상승했다. 2011년 3월(3.4%) 이후 15년 6개월 만에 가장 높은 증가율이다. 지난 8월 1.2% 감소했던 산업생산이 한 달 만에 반등하면서 생산·소비·투자가 3개월 만에 동반 증가했다.
생산 회복은 제조업이 이끌었다. 광공업 생산은 전월 대비 9.0% 증가했으며 제조업 생산은 9.9% 늘었다. 특히 반도체 생산이 19.2% 증가했고 자동차와 의약품도 각각 39.9%, 20.6% 늘었다.
반도체는 D램과 플래시메모리 등 메모리 수요 확대가 생산 증가로 이어졌다. 자동차는 지난 8월 파업과 여름휴가 등의 영향으로 생산이 25.2% 감소한 이후 공장 가동이 정상화되면서 큰 폭으로 반등했다. 다만 자동차 생산은 전년 동월과 비교하면 0.2% 감소했다.
제조업 출하는 전월보다 6.3% 증가했다. 내수 출하는 6.0%, 수출 출하는 6.8% 늘었다. 재고율은 96.5%로 5.3%포인트 낮아졌고 제조업 평균가동률은 76.8%로 5.6%포인트 상승했다.
서비스업 생산도 전월 대비 0.5% 증가했다. 운수·창고업과 도소매업이 각각 3.6%, 3.5% 늘어나면서 증가세를 뒷받침했다. 반면 협회·수리·개인서비스업은 7.2% 감소했다.
소비는 두 달 연속 감소에서 벗어났다. 9월 소매판매액지수는 전월보다 3.6% 상승했다. 2023년 2월(5.1%) 이후 3년 7개월 만에 가장 큰 증가 폭이다. 승용차 등 내구재 판매가 4.4% 늘었고 음식료품 등 비내구재와 의복 등 준내구재도 각각 4.2%, 0.6% 증가했다.
설비투자는 기계류와 운송장비 투자가 각각 4.7%, 7.4% 늘면서 전월 대비 5.3% 증가했다. 건설기성도 건축과 토목 부문의 공사 실적이 개선되며 5.8% 늘었다. 건축은 5.1%, 토목은 7.4% 증가해 두 달 연속 상승했다.
3분기 전체로 보면 소비는 여전히 부진했다. 전산업생산과 설비투자는 전분기보다 각각 1.9%, 6.3% 증가했지만 소매판매는 1.0% 감소했다. 소매판매는 2개 분기 연속 감소해 9월 월간 소비 반등에도 분기 기준으로는 부진을 벗어나지 못했다.
경기종합지수도 엇갈렸다. 현재 경기 상황을 보여주는 동행지수 순환변동치는 102.2로 전월보다 0.5p 상승했다. 지난 6월 이후 4개월 연속 오름세다.
반면 향후 경기 흐름을 예고하는 선행지수 순환변동치는 104.1로 0.1p 하락했다. 코스피와 장단기금리차 등이 감소한 영향이다.
산업생산과 소비·투자가 월간 기준으로 일제히 반등했지만 분기 소비 부진과 선행지수 하락은 부담으로 남았다. 제조업 생산 회복이 내수 개선으로 이어지고 경기 회복 흐름을 뒷받침할 수 있을지가 향후 관건이다.
30일 국가데이터처가 발표한 '2026년 9월 산업활동동향'에 따르면 9월 전산업생산지수는 122.7로 전월보다 3.0% 상승했다. 2011년 3월(3.4%) 이후 15년 6개월 만에 가장 높은 증가율이다. 지난 8월 1.2% 감소했던 산업생산이 한 달 만에 반등하면서 생산·소비·투자가 3개월 만에 동반 증가했다.
생산 회복은 제조업이 이끌었다. 광공업 생산은 전월 대비 9.0% 증가했으며 제조업 생산은 9.9% 늘었다. 특히 반도체 생산이 19.2% 증가했고 자동차와 의약품도 각각 39.9%, 20.6% 늘었다.
반도체는 D램과 플래시메모리 등 메모리 수요 확대가 생산 증가로 이어졌다. 자동차는 지난 8월 파업과 여름휴가 등의 영향으로 생산이 25.2% 감소한 이후 공장 가동이 정상화되면서 큰 폭으로 반등했다. 다만 자동차 생산은 전년 동월과 비교하면 0.2% 감소했다.
|
제조업 출하는 전월보다 6.3% 증가했다. 내수 출하는 6.0%, 수출 출하는 6.8% 늘었다. 재고율은 96.5%로 5.3%포인트 낮아졌고 제조업 평균가동률은 76.8%로 5.6%포인트 상승했다.
서비스업 생산도 전월 대비 0.5% 증가했다. 운수·창고업과 도소매업이 각각 3.6%, 3.5% 늘어나면서 증가세를 뒷받침했다. 반면 협회·수리·개인서비스업은 7.2% 감소했다.
소비는 두 달 연속 감소에서 벗어났다. 9월 소매판매액지수는 전월보다 3.6% 상승했다. 2023년 2월(5.1%) 이후 3년 7개월 만에 가장 큰 증가 폭이다. 승용차 등 내구재 판매가 4.4% 늘었고 음식료품 등 비내구재와 의복 등 준내구재도 각각 4.2%, 0.6% 증가했다.
설비투자는 기계류와 운송장비 투자가 각각 4.7%, 7.4% 늘면서 전월 대비 5.3% 증가했다. 건설기성도 건축과 토목 부문의 공사 실적이 개선되며 5.8% 늘었다. 건축은 5.1%, 토목은 7.4% 증가해 두 달 연속 상승했다.
3분기 전체로 보면 소비는 여전히 부진했다. 전산업생산과 설비투자는 전분기보다 각각 1.9%, 6.3% 증가했지만 소매판매는 1.0% 감소했다. 소매판매는 2개 분기 연속 감소해 9월 월간 소비 반등에도 분기 기준으로는 부진을 벗어나지 못했다.
경기종합지수도 엇갈렸다. 현재 경기 상황을 보여주는 동행지수 순환변동치는 102.2로 전월보다 0.5p 상승했다. 지난 6월 이후 4개월 연속 오름세다.
반면 향후 경기 흐름을 예고하는 선행지수 순환변동치는 104.1로 0.1p 하락했다. 코스피와 장단기금리차 등이 감소한 영향이다.
산업생산과 소비·투자가 월간 기준으로 일제히 반등했지만 분기 소비 부진과 선행지수 하락은 부담으로 남았다. 제조업 생산 회복이 내수 개선으로 이어지고 경기 회복 흐름을 뒷받침할 수 있을지가 향후 관건이다.
정영훈 기자 banquest@hanmail.net
ⓒ 경제포커스, 무단전재 및 재배포 금지
ⓒ 경제포커스, 무단전재 및 재배포 금지