정책대출 빼면 증가세 지속
정부가 은행권의 가계대출 공급 여력을 늘렸지만 대출 문턱은 여전히 높은 것으로 나타났다. 5대 시중은행의 가계대출 잔액은 이달 들어 반년 만에 감소했지만, 정책대출을 제외하면 오히려 증가세를 이어갔다.
6일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 지난 3일 기준 가계대출 잔액은 781조3916억원으로 집계됐다. 8월 말 782조1192억원보다 7276억원 감소한 규모다. 가계대출 잔액이 감소한 것은 지난 3월 이후 6개월 만이다.
감소 폭이 가장 컸던 대출은 주택담보대출이다. 5대 은행의 주담대 잔액은 8월 말 621조2730억원에서 이달 3일 620조5151억원으로 7579억원 줄었다. 집단대출 잔액도 같은 기간 149조2970억원에서 149조2648억원으로 321억원 감소했다.
반면 개인 신용대출은 증가했다. 잔액은 8월 말 109조5718억원에서 이달 3일 109조5975억원으로 257억원 늘었다. 지난달 넉 달 만에 감소한 뒤 다시 증가세로 돌아섰다.
전체 가계대출 잔액은 줄었지만 정책대출을 제외하면 은행 자체 대출은 증가했다. 정책대출을 제외한 5대 은행의 가계대출 잔액은 이달 3일 651조8796억원으로 8월 말 651조7709억원보다 1087억원 증가했다.
이번 감소세는 정책대출 유동화에 따른 영향이 큰 것으로 분석된다. 은행권에서 취급한 보금자리론 등 정책금융 상품이 일정 규모 쌓이면 주택금융공사 계정으로 넘겨지는 유동화 과정이 이달 초 이뤄지면서 은행 장부상 대출 잔액이 감소했기 때문이다.
정책대출 유동화 이관분을 제외하면 5대 은행의 자체 주택담보대출과 분양 아파트 중도금·잔금 등 집단대출은 이달 초에도 증가한 것으로 나타났다. 이에 따라 전체 가계대출 잔액 감소만으로 가계빚 증가세가 꺾였다고 보기는 어렵다는 분석이 나온다.
정부가 가계대출 총량 규제를 일부 완화했지만 은행권의 대출 관리 기조는 이어지고 있다. 금융당국과 협의를 거쳐 5대 은행의 올해 연간 가계대출 증가 목표치는 기존 약 4조3400억원에서 7조1100억원으로 확대됐다.
정부가 가계대출 총량 증가율 목표치를 기존 1.5%에서 3.0%로 높이면서 5대 은행이 연내 추가로 공급할 수 있는 대출 여력은 약 2조7800억원 늘었다. 그러나 현재까지 가계대출 잔액이 지난해 말보다 6조9096억원 증가해 새 목표치를 적용하더라도 남은 여력은 2000억원 남짓에 불과하다.
대출 관리가 이어지면서 은행별로 대출 취급 제한도 지속되고 있다. 신한은행은 지난 1일 대출모집인을 통한 주택담보대출과 전세대출 접수를 재개했지만 이틀 만에 다시 중단했다. 한 달간 모집인 채널에 배정한 물량이 조기에 소진됐기 때문이다.
다른 은행들도 일부 대출을 재개했지만 제한은 여전하다. NH농협은행은 변동금리형 주담대 판매를, 하나은행은 모집인을 통한 주담대·전세대출 접수를 다시 시작했다. 반면 KB국민은행은 주담대 최대 한도를 3억원으로, 우리은행은 영업점별 주택 관련 대출 한도를 월 10억원으로 제한하고 있다.
일부 은행은 새로 배정된 가계대출 목표치를 적용하더라도 이미 이를 5000억원 이상 초과한 것으로 전해졌다. 이에 따라 일반 차주에게 돌아갈 대출 여력은 크지 않은 상황이다.
대출 문턱이 높아진 가운데 금리 부담도 이어지고 있다. 지난 2일 기준 5대 은행의 5년 고정형 주담대 금리는 연 4.74~7.12%로, 상단이 7%를 넘어섰다. 대출 취급 제한과 높은 금리로 실수요자의 자금 조달 부담이 이어질 것으로 보인다.
금융감독원은 은행이 대출 취급을 중단하거나 한도를 축소할 때 이를 사전에 알리는 방안을 추진하기로 했다.
한편 은행권 수신 잔액도 이달 들어 감소했다. 5대 은행의 지난 3일 기준 정기예금 잔액은 998조8358억원으로 8월 말 1005조2319억원보다 6조3961억원 줄었다. 지난 5월 1000조원을 넘어선 이후 증가세를 보이던 정기예금 잔액은 5개월 만에 다시 1000조원 아래로 내려왔다.
반면 수시입출식 저축성예금(MMDA) 잔액은 8월 말 125조5388억원에서 이달 3일 130조5476억원으로 5조원 넘게 증가했다.
6일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 지난 3일 기준 가계대출 잔액은 781조3916억원으로 집계됐다. 8월 말 782조1192억원보다 7276억원 감소한 규모다. 가계대출 잔액이 감소한 것은 지난 3월 이후 6개월 만이다.
감소 폭이 가장 컸던 대출은 주택담보대출이다. 5대 은행의 주담대 잔액은 8월 말 621조2730억원에서 이달 3일 620조5151억원으로 7579억원 줄었다. 집단대출 잔액도 같은 기간 149조2970억원에서 149조2648억원으로 321억원 감소했다.
반면 개인 신용대출은 증가했다. 잔액은 8월 말 109조5718억원에서 이달 3일 109조5975억원으로 257억원 늘었다. 지난달 넉 달 만에 감소한 뒤 다시 증가세로 돌아섰다.
|
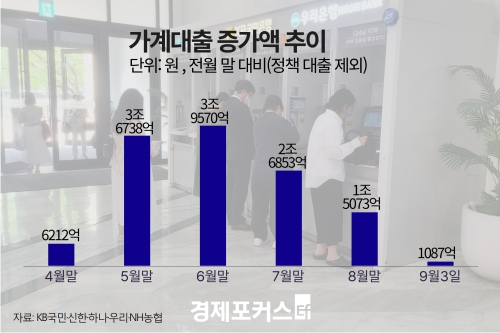
전체 가계대출 잔액은 줄었지만 정책대출을 제외하면 은행 자체 대출은 증가했다. 정책대출을 제외한 5대 은행의 가계대출 잔액은 이달 3일 651조8796억원으로 8월 말 651조7709억원보다 1087억원 증가했다.
이번 감소세는 정책대출 유동화에 따른 영향이 큰 것으로 분석된다. 은행권에서 취급한 보금자리론 등 정책금융 상품이 일정 규모 쌓이면 주택금융공사 계정으로 넘겨지는 유동화 과정이 이달 초 이뤄지면서 은행 장부상 대출 잔액이 감소했기 때문이다.
정책대출 유동화 이관분을 제외하면 5대 은행의 자체 주택담보대출과 분양 아파트 중도금·잔금 등 집단대출은 이달 초에도 증가한 것으로 나타났다. 이에 따라 전체 가계대출 잔액 감소만으로 가계빚 증가세가 꺾였다고 보기는 어렵다는 분석이 나온다.
정부가 가계대출 총량 규제를 일부 완화했지만 은행권의 대출 관리 기조는 이어지고 있다. 금융당국과 협의를 거쳐 5대 은행의 올해 연간 가계대출 증가 목표치는 기존 약 4조3400억원에서 7조1100억원으로 확대됐다.
정부가 가계대출 총량 증가율 목표치를 기존 1.5%에서 3.0%로 높이면서 5대 은행이 연내 추가로 공급할 수 있는 대출 여력은 약 2조7800억원 늘었다. 그러나 현재까지 가계대출 잔액이 지난해 말보다 6조9096억원 증가해 새 목표치를 적용하더라도 남은 여력은 2000억원 남짓에 불과하다.
대출 관리가 이어지면서 은행별로 대출 취급 제한도 지속되고 있다. 신한은행은 지난 1일 대출모집인을 통한 주택담보대출과 전세대출 접수를 재개했지만 이틀 만에 다시 중단했다. 한 달간 모집인 채널에 배정한 물량이 조기에 소진됐기 때문이다.
다른 은행들도 일부 대출을 재개했지만 제한은 여전하다. NH농협은행은 변동금리형 주담대 판매를, 하나은행은 모집인을 통한 주담대·전세대출 접수를 다시 시작했다. 반면 KB국민은행은 주담대 최대 한도를 3억원으로, 우리은행은 영업점별 주택 관련 대출 한도를 월 10억원으로 제한하고 있다.
일부 은행은 새로 배정된 가계대출 목표치를 적용하더라도 이미 이를 5000억원 이상 초과한 것으로 전해졌다. 이에 따라 일반 차주에게 돌아갈 대출 여력은 크지 않은 상황이다.
대출 문턱이 높아진 가운데 금리 부담도 이어지고 있다. 지난 2일 기준 5대 은행의 5년 고정형 주담대 금리는 연 4.74~7.12%로, 상단이 7%를 넘어섰다. 대출 취급 제한과 높은 금리로 실수요자의 자금 조달 부담이 이어질 것으로 보인다.
금융감독원은 은행이 대출 취급을 중단하거나 한도를 축소할 때 이를 사전에 알리는 방안을 추진하기로 했다.
한편 은행권 수신 잔액도 이달 들어 감소했다. 5대 은행의 지난 3일 기준 정기예금 잔액은 998조8358억원으로 8월 말 1005조2319억원보다 6조3961억원 줄었다. 지난 5월 1000조원을 넘어선 이후 증가세를 보이던 정기예금 잔액은 5개월 만에 다시 1000조원 아래로 내려왔다.
반면 수시입출식 저축성예금(MMDA) 잔액은 8월 말 125조5388억원에서 이달 3일 130조5476억원으로 5조원 넘게 증가했다.
정영훈 기자 banquest@hanmail.net
<저작권자 경제포커스 무단전재 및 재배포금지>